

霍尔木兹“大赢家”迎来当头一棒:全球最大VLCC运营商Sinokor油轮遇袭!
作者:刘宏利 发布时间:2026年09月04日 浏览量:5 字体大小: A+ A-
Sinokor 在霍尔木兹危机爆发前完成了航运市场近年来最激进的一轮 VLCC 扩张,并在战争风险推高运价后成为最直接的受益者之一。
WS1200 !一趟 2500 万美元! Sinokor 的 VLCC “豪赌”,正在霍尔木兹兑现
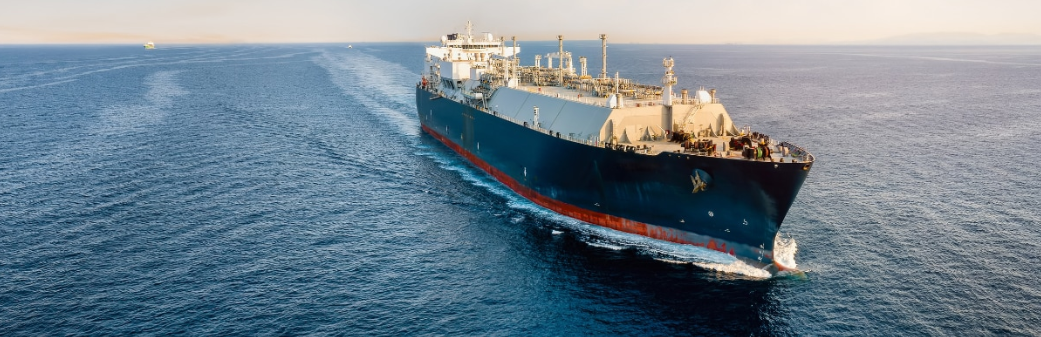
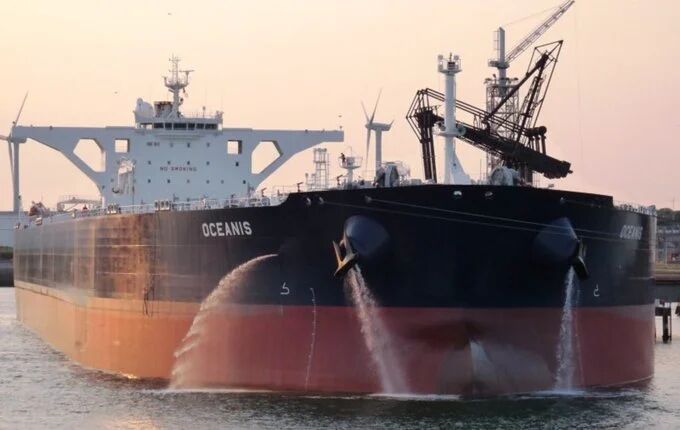
但现在,风险开始落到它自己的船上。一艘装载约 200 万桶沙特原油的 Sinokor 运营 VLCC 遭袭后失去动力、发生倾斜,全体船员已经撤离。
图片来源:信德海事网
霍尔木兹海峡过去半年制造出了航运市场最极端的一批赢家。
其中最引人注目的,是韩国船东 Sinokor Maritime 。
就在今年 2 月中旬——美以与伊朗冲突升级、霍尔木兹航运遭到大规模扰乱之前—— Sinokor 已经凭借一场史无前例的二手 VLCC 收购潮成为全球最大的 VLCC 商业运营商。
MSC 加持后的 Sinokor ,购买脚步仍未停歇
此后,随着大量船东不愿进入高风险海域,能够驶入波斯湾、承担战争险并执行沙特和阿联酋原油运输的 VLCC 突然变成市场上最稀缺的资产。
8 月,愿意进入霍尔木兹海峡以内装货的 VLCC 估算日收益一度达到创纪录的 80 万美元。 Sinokor 恰恰拥有最多的这种船。
然而, 80 万美元一天背后代表的是巨大风险!
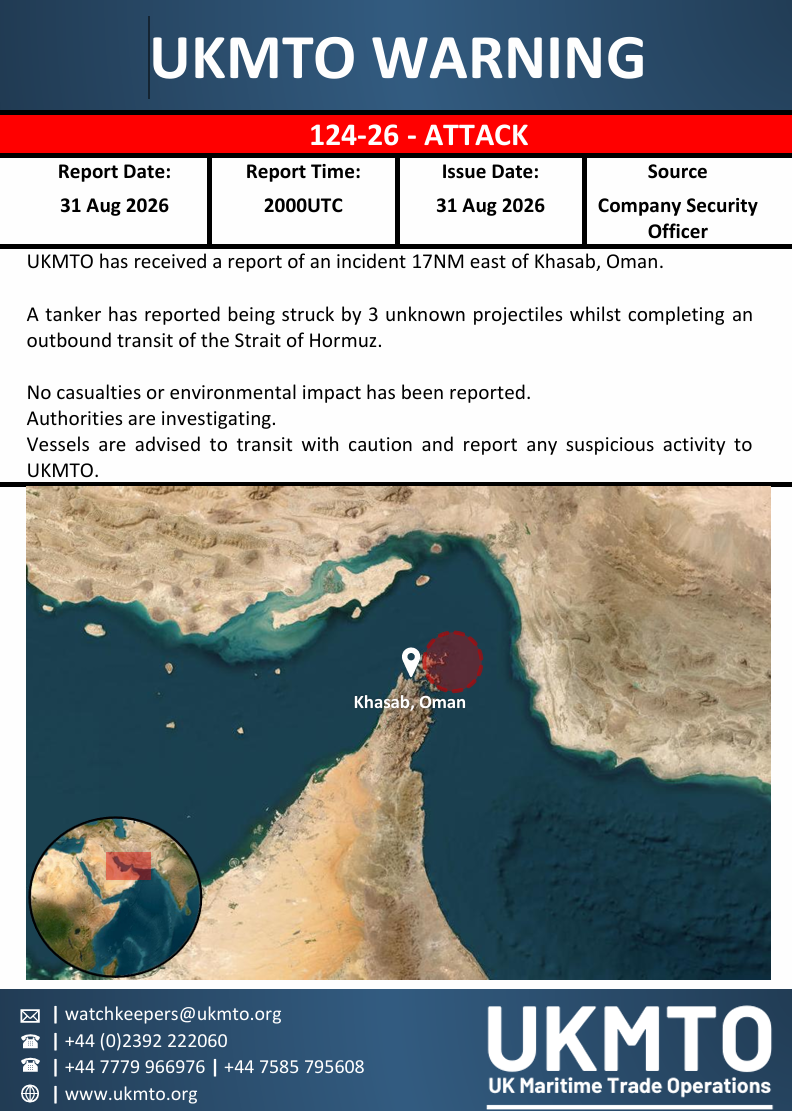
联合海事信息中心( JMIC ) 9 月 1 日最新通报确认, Sinokor 运营的 32 万吨级 VLCC “ Senegal Prosperity ” 在霍尔木兹海峡遭到三枚被通报称为“ rockets ”的弹体击中。受击位置包括左舷机舱和压载舱,船上通信随后全部中断,船舶失去动力并向左舷倾斜。船舶已经抛锚,全部船员由当地机构撤离,目前没有人员伤亡。 JMIC 同时将其状态列为“ not under command ”,即船舶已无法按正常方式操纵。
图片来源:信德海事网
这不是一艘普通油轮。
“ Senegal Prosperity ”载重吨约 320,780 吨, 2011 年建成于韩国三星重工,原名“ Oceanis ”。公开船舶资料显示,该船今年才加入 Sinokor 体系,注册船东为 Haut Brion 11 SA ,商业管理人为 Sinokor Maritime ;今年初市场报告给出的收购价格约为 6800 万美元。
据 Reuters 报道,该船遇袭时装载了大约 200 万桶沙特原油,此前在沙特 Juaymah 装货。
对于刚刚建立起全球最大 VLCC 版图的 Sinokor 而言,这起事故把过去半年一直被运价数字掩盖的另一笔账摆到了台面上:霍尔木兹带来的超额收益,本质上从来没有脱离超额风险。从疯狂买船到全球第一, Sinokor 几乎踩中了油轮市场所有节拍。
如果只看时间点, Sinokor 过去一年的 VLCC 扩张近乎惊人。
2025 年底开始,这家此前在国际资本市场上并不算高调的韩国船东大举购买二手 VLCC 。
2 月 18 日, Signal Ocean 已经将 Sinokor 称为全球最大的 VLCC 商业运营商。一天后, Argus 援引市场参与者和 Signal Ocean 数据称, Sinokor 当时估计拥有约 78 艘 VLCC ,约占主流 VLCC 船队 17% ;若将影子船队也纳入全球总船队计算,其比例约为 13% 。
更重要的是,这些资产是在霍尔木兹危机全面爆发之前形成的。
到 8 月 20 日, Riviera 援引 Clarksons 数据称, Sinokor 的 VLCC 船队已经增至 93 艘、合计超过 2830 万载重吨,全部油轮船队达到 162 艘。 Veson Nautical 的数据则显示, Sinokor 仅 2026 年就已买入 73 艘油轮,投入接近 60 亿美元。
不同数据库对 “自有”“管理”“商业运营”和“期租控制”的口径并不完全相同,因此市场上还存在 100 艘甚至更高的 Sinokor VLCC 控制规模估计。
例如 Lloyd's List 今年 2 月曾估计,如果加入租入船舶,其更广义 VLCC 敞口可能接近 150 艘、接近全球合规 VLCC 船队的 20% 。这一数字不能与 93 艘自有或管理船直接比较,但足以说明 Sinokor 在现货市场形成的规模。
因此,把 Sinokor 称为 VLCC 市场的“寡头”并非指全球 VLCC 市场已经形成严格意义上的垄断结构,而是说:从单一商业运营商的船队规模和现货运力控制能力看,它已经形成了过去 VLCC 市场很少出现的集中度。
这场扩张的时点尤其关键。
美以与伊朗冲突在 2 月底升级后,霍尔木兹海峡通航量骤降,大量船东撤出波斯湾。原本高度同质化的 VLCC 市场突然被切成了两个市场:愿意进入高风险海域的船,和不愿意进去的船。
Sinokor 的大船队因此获得了过去难以想象的议价能力。 80 万美元一天,战争把 VLCC 变成了稀缺资产
8 月 24 日, Clarksons Securities 给出的估算显示,愿意进入霍尔木兹海峡以内装货的 VLCC ,日均等价收益一度达到 80 万美元,创下历史纪录。
相比之下, Fujairah 或阿曼等海峡外侧装货约为 22 万美元 / 天,大西洋市场约 19 万美元 / 天;剔除霍尔木兹内部极端高风险交易后,主流 VLCC 现货收益仍在 20 万美元 / 天左右。 Clarksons Research 在 8 月 21 日也表示, VLCC 现货收益已经升至 20 万美元 / 天以上,为 3 月初以来最高水平。
需要强调的是, 80 万美元并不是“ Senegal Prosperity ”此次航次已经确认获得的租金,而是当时针对愿意承担霍尔木兹内部风险的极端市场估值。
Sinokor 确实是其中最活跃的参与者之一。
Reuters 8 月 18 日报道, Saudi Aramco 恢复从霍尔木兹海峡内部装运原油时, Malaysia Prosperity 、 Algeria Prosperity 和 Singapore Prosperity 等多艘 Sinokor VLCC 参与了相关运输,每艘装载约 200 万桶原油。部分原油随后在 Fujairah 和 Sohar 附近通过船对船过驳,即 STS 方式转交给海峡外侧等待的油轮。
8 月 19 日的船舶跟踪数据显示,“ Singapore Prosperity ”装载约 30.1 万吨 Saudi Aramco 原油后穿越霍尔木兹海峡,驶向阿曼 Sohar ,可能在那里进行 STS 作业;当时至少还有三艘 Sinokor VLCC 装载 Aramco 原油。
到了 8 月 26 日, Reuters 进一步报道, Saudi Aramco 正在增加 Fujairah 和 Sohar 外侧的 STS 销售,其中已经有至少 400 万桶原油售往中国。 Sinokor 的“ Singapore Prosperity ”和“ Algeria Prosperity ”等船承担了从波斯湾内部把原油运到外侧锚地的“穿梭”角色。
这套模式的商业逻辑非常清楚。
一艘愿意进入高风险水域的 VLCC ,从传统的远洋运输工具变成了稀缺的海上穿梭资产。真正承担穿越海峡风险的船舶数量减少后,每一艘能够执行任务的船都获得了更高的议价权。
Sinokor 恰恰拥有最大的可调配船池。
因此,说它是霍尔木兹危机的主要受益者之一,有充分的市场依据。但 80 万美元一天买的,本来就是风险
“ Senegal Prosperity ”的遭遇提醒市场,霍尔木兹运价为什么能够达到这样的数字。
不是因为运输本身突然贵了数倍,而是因为风险被装进了运价里。
根据 JMIC 9 月 1 日通报,“ Senegal Prosperity ”在事故后不仅失去通信,而且已经处于 dead in the water (失去动力)状态并发生左倾,最终由当地机构撤离全体船员。其公布的抛锚位置为 26 ° 19'N 、 56 ° 33'E 。
对于一艘满载约 200 万桶原油的 VLCC ,这意味着处置重点已经不再只是“船有没有被击中”。
接下来至少涉及四个问题。
首先是稳性。
压载舱承担调节船舶吃水、纵倾和横倾的重要作用。压载舱受损并不等于货油舱破裂,但在船舶已经出现左倾的情况下,救助人员必须确认是否存在进水、舱室间液体转移,以及横倾是否仍在发展。
其次是动力和操纵能力。
机舱遭到攻击并失去动力后,一艘 33 米级吃水、满载超过 30 万吨级的巨型油轮无法像普通船舶一样依靠拖轮迅速解决问题。拖带方案、锚泊安全、天气、流速以及附近航道情况都会影响救助。
第三是污染风险。
截至目前, JMIC 没有报告货油舱破损,也没有确认原油泄漏。 UKMTO 此前的报告亦称没有收到环境影响报告。因此,把此次事故描述为“ 200 万桶原油泄漏风险已经发生”并不准确。
但满载 VLCC 失去动力并发生倾斜,本身就意味着污染防控必须成为救助工作的一部分。 TradeWinds 也指出,如果船况进一步恶化,这艘携带约 200 万桶原油的 VLCC 将形成显著的环境风险。
第四,则是保险和商业责任。
一旦船舶需要大规模拖救、货物转驳甚至进行共同海损处理,船东、货主、战争险保险人、船壳险保险人、保赔协会以及救助方之间的责任和费用分配都会变得复杂。
这也是为什么霍尔木兹运价不能简单理解成 “暴利”。
市场支付的高额风险溢价,实际上是在为小概率但可能极其昂贵的损失定价。
现在,这个风险第一次以非常直接的方式落到了今年 VLCC 市场最大扩张者之一身上。
还有一个必须厘清的问题:到底是一艘,还是两艘?
这起事故目前还有一个不容忽视的证据矛盾。
Reuters 援引 Marisks 和 Kpler 报道称, 8 月 31 日晚,两艘装载沙特原油的 VLCC 在驶出霍尔木兹海峡时先后遭到不明弹体攻击。
其中一艘为 Sinokor 运营的“ Senegal Prosperity ”,另一艘被报道为 Saudi Bahri 运营的 ** “ Sidr ” ** ,两船均被称装载约 200 万桶原油,而且袭击相隔仅数分钟。
但 JMIC 9 月 1 日公布的最新正式事故清单呈现了不同的证据结构。
JMIC 明确确认“ Senegal Prosperity ”遭袭,但把发生时间列为 8 月 30 日 22:00 UTC ,而不是 Reuters 报道所对应的 8 月 31 日晚。
更重要的是, JMIC 表示过去 48 小时霍尔木兹海峡共有“两起已确认袭击”,列出的分别是“ Burgan ”和“ Senegal Prosperity ”,并没有在该份更新中把“ Sidr ”列为另一宗独立的已确认袭击。
这意味着至少截至 JMIC 这份通报发布时:
“ Senegal Prosperity 遭袭”已经得到官方海事安全信息体系明确确认;“ Sidr 与其数分钟内先后遭袭”则有 Reuters 、 Bloomberg 及 Marisks 等来源支持,但还没有获得同等层级的 JMIC 确认。
时间上的一天差异同样没有得到公开解释。
攻击方也一样。
JMIC 在整体风险评估中将霍尔木兹威胁等级维持在 SEVERE (严重),并在地区安全分析中讨论伊朗相关攻击、骚扰和航运压力,但这不能替代对“ Senegal Prosperity ”具体袭击责任的正式调查。
截至目前,没有足够依据在新闻报道中直接确定本次袭击的实施方。
Sinokor 真正面对的,不是一艘船的损失
对拥有 90 多艘 VLCC 的 Sinokor 而言,一艘船当然不会动摇整个船队。
真正值得关注的是船东接下来如何重新计算 “继续进入霍尔木兹”的风险收益比。
JMIC 数据显示,霍尔木兹海峡目前的商业通航仍远低于正常水平。其采用的 2025 年历史基准约为 138 艘 / 天; 8 月 30 日至 31 日,美方协助通过海峡的船舶合计 39 艘,而独立跟踪数据仍显示普通商业交通受到显著压制。 JMIC 明确将海峡风险等级评为“严重”,认为在当前条件下发生蓄意敌对行动的可能性很高。
这正是 VLCC 高收益能够维持的基础。
如果更多船东因为此次事故选择撤出,短期可用 VLCC 将进一步减少,愿意进入海峡的剩余船舶可能要求更高的运费、战争险附加费和船员补偿。
但另一方面,如果风险继续上升到船东、保险人和船员都无法接受的程度,那么市场面对的就不再是简单的 “运价上涨”。
届时的问题会变成:多少钱,也没有船愿意进去。
Sinokor 过去半年最大的竞争优势,是拥有足够多的 VLCC ,而且愿意把其中一部分送进其他船东回避的水域。
“ Senegal Prosperity ”事件并没有改变这个规模优势,却改变了风险的现实程度。
从今年初以约 6800 万美元买入这艘船,到 8 月霍尔木兹内部 VLCC 理论收益升至 80 万美元 / 天,再到如今满载原油失去动力、全员撤离,这艘船几乎浓缩了 2026 年 VLCC 市场最极端的一条逻辑:
高风险制造了高运价,高运价吸引运力承担风险,而当攻击真正击中船舶时,风险溢价背后的成本才开始被计算。
接下来最值得关注的,不是 “ Senegal Prosperity ”是否让 Sinokor 失去霍尔木兹危机受益者的位置,而是三个更具体的变量:这艘船能否恢复稳性与动力、是否需要拖救或货物转驳,以及 Sinokor 会不会因此调整其庞大 VLCC 船队进入波斯湾的策略。
这三个变量中的任何一个发生变化,都可能重新影响霍尔木兹内部运力供给,以及目前已经处于极高水平的 VLCC 风险定价。
来源:信德海事网