

Fincantieri三季度财报:订单储备超5350亿元 手持订单创新高
作者: 发布时间:2026年11月16日 浏览量:1 字体大小: A+ A-
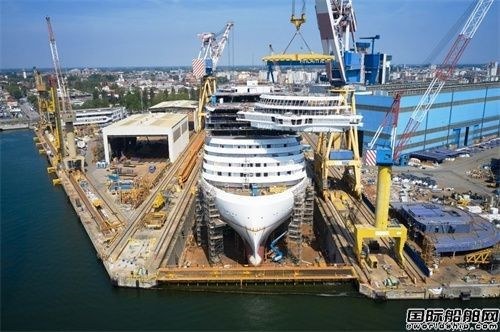
总订单储备超过5350亿元人民币、已生效手持订单再创历史新高、远期交付计划延伸至2039年——在中韩造船业几乎垄断全球市场的背景下,凭借在船舶工业“皇冠上的的明珠”——邮轮建造市场的绝对竞争力,意大利造船巨头Fincantieri再次交出了一份优秀成绩单,也让欧洲造船业重新展现了曾经的辉煌。
11月12日,Fincantieri发布了2026年三季度财报。数据显示,今年前三季度Fincantieri实现营业收入66.05亿欧元(约合人民币486.99亿元),同比小幅下降1.8%;息税折旧摊销前利润(EBITDA)增至5.11亿欧元(约合人民币37.68亿元),同比增长10.9%;EBITDA利润率升至7.7%,较去年同期提升0.8个百分点。
Fincantieri表示,前三季度盈利能力显著改善,主要得益于造船业务利润率的大幅提升。这既反映出集团2026-2030年商业计划中各项运营效率提升措施逐步取得成效,也受益于邮轮市场需求增长带来的有利新船价格走势。
前三季度,造船业务贡献集团营收的63%(2025年同期为68%),海工及特种船舶占16%(2025年同期为14%),水下业务占7%(2025年同期为5%),设备、系统与基础设施占14%(2025年同期为13%)。
造船业务仍然是Fincantieri最重要的收入来源。财报显示,2026年前三季度Fincantieri造船业务营收达到45.56亿欧元(约合人民币335.91亿元),相比去年同期的48.85亿欧元下降6.7%。其中,邮轮业务营收从去年同期的31.88亿欧元增加到了34.77亿欧元,同比增长9.1%;舰船业务营收则从去年同期的16.43亿欧元降至10.39亿欧元,降幅约36.8%。其余约4000万欧元来自船舶内装业务与第三方客户的交易。
Fincantieri指出,邮轮业务收入增长主要反映出有利的新船建造价格走势,其收入增速超过相应生产工作量的增长幅度。同时,现有手持订单的持续执行和在建项目的推进,也为集团未来收入提供了较高的可预见性。
尽管造船业务整体收入有所下降,其盈利能力却明显改善。今年前三季度,造船业务EBITDA达到3.35亿欧元,较去年同期的3.16亿欧元增长5.9%;EBITDA利润率由6.5%显著提升至7.3%,同比提高0.8个百分点。这一改善主要得益于邮轮业务盈利能力提高,包括有利的价格走势、集团实施的生产效率提升措施,以及目前正在建造的舰船项目具有更高的利润率。
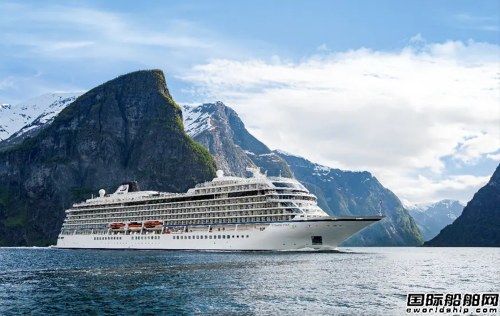
今年前三季度,Fincantieri造船业务新接订单达到了73.22亿欧元(约合人民币539.85亿元)。其中在邮轮领域,报告期内正式生效的订单包括诺唯真邮轮控股(NCLH)旗下丽晶七海邮轮的1艘邮轮、水晶邮轮系列第3艘邮轮、嘉年华集团旗下阿依达邮轮(AIDA Cruises)2艘豪华邮轮、以及维京游轮2艘邮轮。
与此同时,今年前三季度,Fincantieri还陆续公布多项重大邮轮建造协议,涉及维京邮轮4艘邮轮、四季豪华游轮(Four Seasons Yachts)第3艘超豪华邮轮、公主邮轮3艘Voyager级邮轮,以及诺唯真邮轮控股旗下诺唯真邮轮、大洋邮轮和丽晶七海邮轮三个品牌各1艘邮轮。上述协议均需满足融资及此类合同惯常约定的其他条款和条件,因此尚未全部计入正式手持订单。
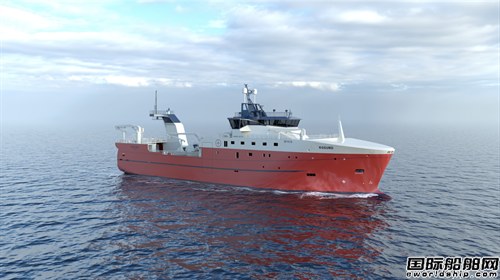
除了造船业务,Fincantieri旗下海工及特种船业务同样保持增长。根据财报,今年前三季度,集团海工及特种船业务实现营业收入11.24亿欧元,同比增长8.0%;EBITDA达到6100万欧元,同比增长8.0%;EBITDA利润率为5.4%,与去年同期持平。
Fincantieri表示,该板块收入增长主要得益于现有海工船及各类工作船订单的持续执行,同时也受益于为集团邮轮业务建造船体分段等生产活动。
订单方面,今年前三季度,海工及特种船业务新接订单金额达到12.10亿欧元(约合人民币89.21亿元),同比增长25.5%。
得益于邮轮、舰船、海工及水下业务的持续发展,Fincantieri订单储备进一步扩大。今年前三季度,集团新接订单总额达到96.93亿欧元(约合人民币715亿元),相当于全年约110亿欧元接单目标的88%。
值得注意的是,这一数字尚未计入今年前三季度已经签署、但截至9月30日尚未正式生效的重大合同,相关合同总价值达到123亿欧元(约合人民币906.88亿元)。
截止2026年9月30日,Fincantieri总手持订单达到726亿欧元(约合人民币5352.80亿元),较2025年末的631.95亿欧元增长14.9%,相当于2025年全年营业收入的7.9倍。其中,已正式生效的手持订单金额达到447.08亿欧元(约合人民币3295.73亿元),较2025年末增长8.8%,再次创下历史新高;此外还有279亿欧元(约合人民币2057.07亿元)的潜在订单,包括尚未生效的建造合同、选择权、意向书及处于深入谈判阶段的项目等。
从业务分布来看,造船业务板块已生效手持订单达到370.62亿欧元,占集团正式手持订单总额的约83%,仍是最重要的订单来源。
截止2026年9月30日,Fincantieri手持订单中共有90艘船舶,其中邮轮手持订单达到36艘。如果将今年4月签署、尚待融资条件落实的公主邮轮新船合同纳入考虑,芬坎蒂尼远期交付计划将进一步延伸至2039年。
Fincantieri表示,全球邮轮旅游市场的强劲增长正在为集团带来更多发展机遇。主要邮轮运营商稳健的财务业绩,以及2027年邮轮旅游预订需求持续增长,均为新造邮轮市场提供了有力支撑。市场需求增长不仅推动船厂保持较高的产能利用率,也使新船交付周期不断延长、新船价格走势更为有利,合同付款条件亦逐步改善,进一步提升邮轮建造业务的盈利能力。
大型豪华邮轮因技术难度高、系统集成复杂、配套产业链要求严格,被誉为船舶工业“皇冠上的明珠”。尽管亚洲船厂已经占据全球大部分商船建造市场,但欧洲船企仍凭借长期技术积累、完善的配套供应链和品牌优势,在高端邮轮建造领域保持竞争优势。
Fincantieri正是这一领域的代表企业。依托邮轮、军舰、海工及特种船、水下装备等业务协同发展,集团正在构建更加多元化的产业布局,不断增强在全球高附加值、高复杂度船舶建造市场的竞争力。
图片来源:国际船舶网
图片来源:国际船舶网
图片来源:国际船舶网
来源:国际船舶网